СТРУКТУРНЫЕ ДИСПРОПОРЦИИ КАДАСТРОВОЙ ОЦЕНКИ ЗЕМЕЛЬ СЕЛЬСКОХОЗЯЙСТВЕННОГО НАЗНАЧЕНИЯ И ПОДХОДЫ К ИХ УСТРАНЕНИЮ (НА МАТЕРИАЛАХ АННИНСКОГО МУНИЦИПАЛЬНОГО РАЙОНА ВОРОНЕЖСКОЙ ОБЛАСТИ)
СТРУКТУРНЫЕ ДИСПРОПОРЦИИ КАДАСТРОВОЙ ОЦЕНКИ ЗЕМЕЛЬ СЕЛЬСКОХОЗЯЙСТВЕННОГО НАЗНАЧЕНИЯ И ПОДХОДЫ К ИХ УСТРАНЕНИЮ (НА МАТЕРИАЛАХ АННИНСКОГО МУНИЦИПАЛЬНОГО РАЙОНА ВОРОНЕЖСКОЙ ОБЛАСТИ)

Аннотация
В статье проанализированы структурные диспропорции кадастровой оценки земель сельскохозяйственного назначения, возникающие вследствие применения группового подхода. На материалах Аннинского муниципального района Воронежской области (4 054 участка, 25 сельских поселений) установлено, что действующая методика обеспечивает концентрацию 98,3% кадастровой стоимости в границах одного поселения. Внутри категории выявлена поляризация: 85% площади пашни формируют лишь 50% стоимости, тогда как 1% площади под застройкой — 30%. За период с 2011 по 2022 год индекс Джини внутри категории вырос с 0,28 до 0,34, коэффициент вариации — с 15,2 до 18,7%, что свидетельствует о нарастании, а не о смягчении диспропорций. Кластерный анализ выявил аномальную зону — 25 участков (0,9% выборки) со средним удельным показателем кадастровой стоимости 19,90 руб./м², что в 2,6 раза превышает показатели основной массы. Предложен подход к устранению диспропорций на основе интегрального индекса плодородия и многокритериального коэффициента местоположения. Апробация показала снижение коэффициента Джини внутри категории с 0,34 до 0,18, индекса Херфиндаля–Хиршмана — с 0,021 до 0,012. Экономический эффект включает прирост налоговых поступлений на 378,2 тыс. руб. в год и расширение залогового потенциала на 88,3 млн руб.
1. Введение
Земельный налог традиционно рассматривается как один из наиболее стабильных источников собственных доходов местных бюджетов. Его фискальный потенциал напрямую определяется качеством кадастровой оценки: чем точнее кадастровая стоимость отражает реальную ценность участка, тем справедливее распределяется налоговая нагрузка и тем устойчивее доходная база муниципалитетов. Как отмечает Г. А. Полунин, усреднение показателей в пределах группы ведёт к недооценке высокопродуктивных угодий и переоценке малопродуктивных, что противоречит принципу справедливого налогообложения и снижает стимулы к рациональному землепользованию
.Роль земельного кадастра в системе управления земельными ресурсами выходит за рамки фискальной функции, поскольку кадастр формирует информационную основу для принятия управленческих решений, планирования территориального развития и контроля за использованием земель. А. Е. Епифанов указывает, что место кадастра в системе управления определяется его способностью аккумулировать и предоставлять достоверные сведения о количественных и качественных характеристиках земельных участков
. Государственно-экономические отчёты кадастра, как показано в работе О. Байрамдурдыева и соавторов, находятся в тесной взаимосвязи с задачами земельного строительства и развития территорий . Классические основы земельного кадастра, заложенные в трудах А. А. Варламова, сохраняют методологическую актуальность и в современных условиях .В практике государственной кадастровой оценки земель сельскохозяйственного назначения на протяжении последних двух десятилетий воспроизводятся одни и те же структурные деформации. Групповой подход, заложенный в действующую методику, приводит к тому, что участки с существенно различающимися характеристиками плодородия, местоположения и функционального использования получают близкие значения удельного показателя кадастровой стоимости, вследствие чего формируется механизм перекрёстного субсидирования: владельцы высокопродуктивных земель платят налог, не соответствующий их рентному доходу, а владельцы малопродуктивных угодий фактически недоплачивают.
Анализ отчётов об итогах государственной кадастровой оценки за 2022 год показывает, что оценщики отказываются от учёта дополнительных характеристик сегмента «Сельскохозяйственное использование», несмотря на то что п. 57.2 приказа Росреестра от 04.08.2021 № П/0336 прямо предписывает учитывать плодородие и природные факторы
. Таким образом, между нормативным требованием и его практической реализацией сохраняется устойчивый разрыв.По данным М. В. Козиной, Н. А. Студенковой и Д. Е. Пальцевой, разработавших технологическую схему сбора данных о ценообразующих факторах, перечень собираемых показателей не соотносится с перечнем фактически используемых в расчётных моделях
. Аналогичные выводы содержатся в работе Т. Н. Жигулиной, В. А. Мерецкого и А. В. Киржаевой, которые указывают на проблемы сбора и обработки рыночной информации для целей государственной кадастровой оценки .Вопросы моделирования системы сбора и обработки кадастровой информации рассматриваются в исследовании М. М. Махмудова, где обоснована необходимость комплексного подхода к формированию информационной базы оценки
. Зарубежный опыт, обобщённый в коллективной монографии под редакцией Ж.-М. Аллё и соавторов, демонстрирует широкое разнообразие инструментов изъятия публичной стоимости, применяемых в европейских странах, и показывает, что эффективные оценочные модели строятся на интеграции почвенных, экологических и пространственных факторов .Цель статьи — на основе эмпирических данных показать конкретные формы проявления структурных диспропорций и оценить масштаб их устранения при переходе к многофакторной дифференцированной оценке.
Научная новизна работы заключается в том, что выявленные диспропорции рассматриваются не изолированно, а в системе трёх уровней агрегации: земельного фонда района, категории сельскохозяйственных земель и отдельных сельских поселений. Такой многоуровневый анализ позволяет показать, что деформации носят системный характер и воспроизводятся на каждом уровне.
Теоретическая значимость исследования состоит в развитии представлений о взаимосвязи качества почв, пространственного положения и экономической оценки земель. Практическая значимость определяется возможностью использования полученных результатов для модернизации системы государственной кадастровой оценки на региональном уровне.
2. Методы и принципы исследования
Информационную базу исследования составили: выписка из ЕГРН по Аннинскому муниципальному району Воронежской области (2022 г., 4 054 участка категории сельскохозяйственного назначения общей площадью 181 588,8 га), материалы крупномасштабного агрохимического обследования ФГБУ «Центр агрохимической службы «Воронежский» (2018–2021 гг., 1 388 записей), справочник населённых пунктов ФИАС с координатами из DaData (1 622 записи), данные о рыночных сделках и ценах предложений (Avito, ЦИАН) за 2022–2024 гг.
Выбор Аннинского района обусловлен тремя критериями: типичностью для Центрального Черноземья по почвенно-климатическим условиям и структуре сельскохозяйственного производства; контрастностью показателей земельного фонда, позволяющей выявить диспропорции; наличием полной и достоверной информационной базы.
Методологическая основа — экономико-статистический анализ, пространственный анализ в среде QGIS 3.28 с использованием модуля Network Analyst для построения изохрон и расчёта расстояний по дорожной сети, элементы теории дифференциальной ренты.
Для количественной оценки неравномерности распределения применялись индекс Джини и индекс Херфиндаля–Хиршмана. Индекс Джини рассчитывался по формуле:
где Xᵢ — кумулятивная доля участков, Yᵢ — кумулятивная доля кадастровой стоимости.
Расчет кумулятивных долей производился путем ранжирования массива земельных участков по возрастанию их удельного показателя кадастровой стоимости (УПКС) с последующим накоплением итогов по количеству участков и их суммарной стоимости.
Индекс Херфиндаля–Хиршмана определялся как сумма квадратов долей отдельных территориальных единиц в общей стоимости:
где dₖ — доля k-й территориальной единицы в общей кадастровой стоимости, выраженная в долях единицы
.Интегральный индекс плодородия рассчитывался как средневзвешенная величина баллов бонитета и содержания гумуса по каждому участку. Многокритериальный коэффициент местоположения определялся на основе изохрон транспортной доступности (в среде QGIS) и расстояния до пунктов сбыта сельскохозяйственной продукции. Итоговая кадастровая стоимость корректировалась путем умножения базового удельного показателя на интегральный индекс плодородия и коэффициент местоположения.
Для выявления однородных групп участков применён метод k-средних с предварительной стандартизацией переменных. Оптимальное число кластеров определено по силуэтному коэффициенту. Для проверки статистической значимости различий использованы критерий Граббса, тест Чоу, однофакторный дисперсионный анализ.
3. Основные результаты
Первая группа диспропорций обнаруживается при сопоставлении структуры площади и структуры кадастровой стоимости по категориям земель. За период с 2011 по 2022 год земельный фонд Аннинского района претерпел фундаментальную трансформацию (таблица 1).
Таблица 1 - Динамика основных показателей земельного фонда Аннинского района
Показатель | 2011 г. | 2022 г. | Изменение, % |
Количество учтённых участков, ед. | 2 564 | 5 343 | +108,4 |
Общая площадь, млн м² | 435,6 | 1 976,7 | +353,9 |
Суммарная кадастровая стоимость, млрд руб. | 2,58 | 25,54 | +890,2 |
Средневзвешенный УПКС, руб./м² | 5,92 | 12,92 | +118,2 |
Как следует из данных, представленных в таблице 1, рост площади в 4,5 раза объясняется преимущественно вовлечением в оценку ранее не учтённых категорий: защитных лесных насаждений, земель под линейными объектами, участков под замкнутыми водоёмами. Однако если по площади доминируют сельскохозяйственные угодья, то по стоимости — земли населённых пунктов и промышленности. Соотношение доли в площади и доли в кадастровой стоимости по категориям земель наглядно демонстрирует рисунок 1.
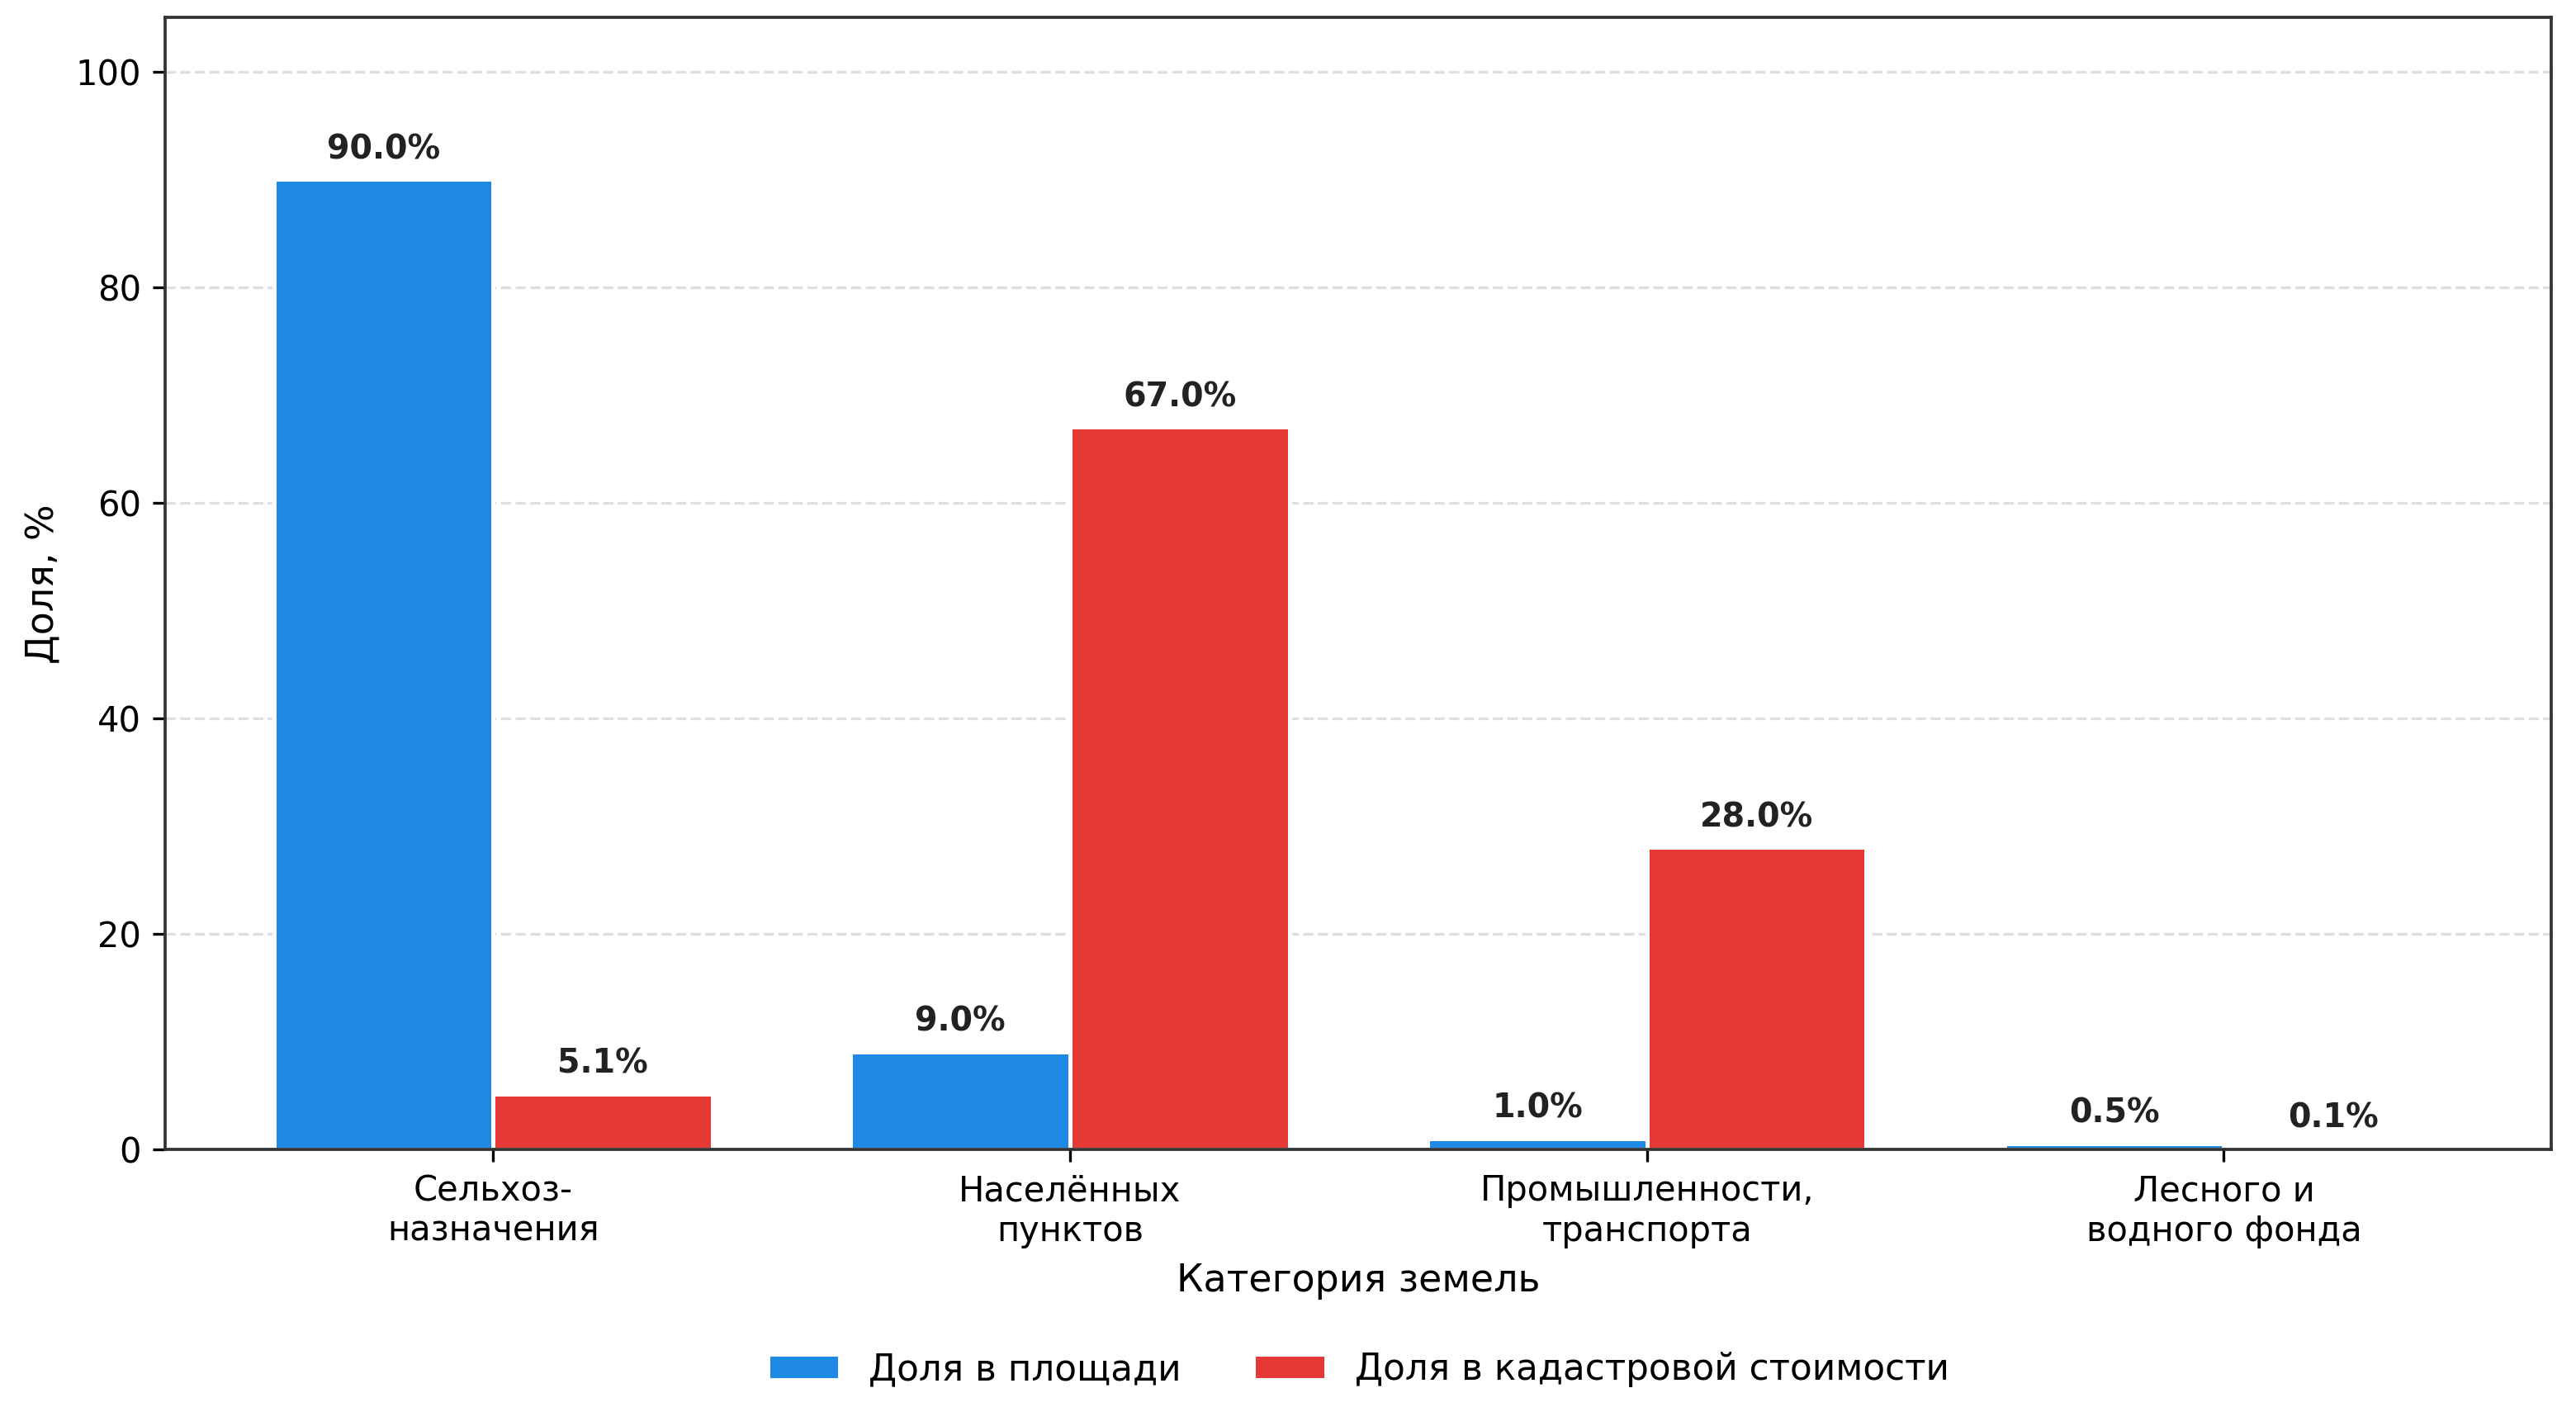
Рисунок 1 - Соотношение доли в площади и доли в кадастровой стоимости по категориям земель Аннинского района
Примечание: 2022 г
Такое соотношение само по себе не означает, что стоимость сельскохозяйственных земель занижена. Сравнивать кадастровую стоимость разных категорий напрямую некорректно, поскольку для них применяются различные методические подходы к оценке. Однако выявленная структура показывает другую важную проблему: налоговая база района в значительной степени зависит от одной категории земель. Это снижает её устойчивость и делает поступления по земельному налогу чувствительными к изменениям, происходящим в пределах земель населённых пунктов.
Особенно заметна концентрация стоимости в границах пгт Анна. При доле около 9% в площади района посёлок формирует 63,8% кадастровой стоимости всех земель. Такое распределение имеет явно выраженный моноцентрический характер. Индекс Херфиндаля–Хиршмана, рассчитанный по всем категориям, составляет 0,967, что соответствует крайне высокой концентрации. Фактически это означает, что районная налоговая база во многом зависит от состояния одного территориального центра. Поэтому ухудшение экономической ситуации в пгт Анна может напрямую отразиться на объёме поступлений земельного налога.
Более значимые диспропорции выявляются при рассмотрении не межкатегориального распределения, а структуры кадастровой стоимости внутри самой категории земель сельскохозяйственного назначения. Именно на этом уровне проявляется влияние группового усреднения, когда участки с разными природными, хозяйственными и пространственными характеристиками получают близкие или, напротив, необоснованно различающиеся значения УПКС.
Анализ распределения удельного показателя кадастровой стоимости подтверждает наличие таких отклонений. Для оценки их масштаба были сопоставлены основные статистические характеристики распределения УПКС за 2011 и 2022 годы. Результаты представлены в таблице 2.
Таблица 2 - Статистические характеристики распределения УПКС внутри категории сельскохозяйственных земель
Показатель | 2011 г. | 2022 г. | Изменение |
Количество участков, ед. | 2 468 | 2 903 | +435 |
Средний УПКС, руб./м² | 7,16 | 7,59 | +6,0 % |
Медиана УПКС, руб./м² | 7,24 | 7,60 | +5,0 % |
Стандартное отклонение | 1,09 | 1,42 | +30,3 % |
Коэффициент вариации, % | 15,2 | 18,7 | +3,5 п.п. |
Асимметрия | 1,45 | 2,31 | +0,86 |
Эксцесс | 4,12 | 8,94 | +4,82 |
Индекс Джини | 0,28 | 0,34 | +0,06 |
Индекс Херфиндаля–Хиршмана | 0,018 | 0,021 | +0,003 |
Как показывают данные таблицы 2, за одиннадцать лет средний УПКС вырос лишь на 6,0%, что существенно ниже инфляции. При этом все показатели неоднородности увеличились: стандартное отклонение — на 30,3%, коэффициент вариации — на 3,5 п.п., индекс Джини — с 0,28 до 0,34, асимметрия — с 1,45 до 2,31, эксцесс — с 4,12 до 8,94. Положительная асимметрия и высокий эксцесс указывают на наличие правосторонних выбросов — участков с аномально высоким УПКС. Критерий Граббса подтверждает статистическую значимость выбросов: расчётное значение G = 9,07 превышает критическое Gкрит = 4,13.
Для наглядного представления динамики показателей неоднородности на рисунке 2 приведены их индексы по отношению к уровню 2011 года.
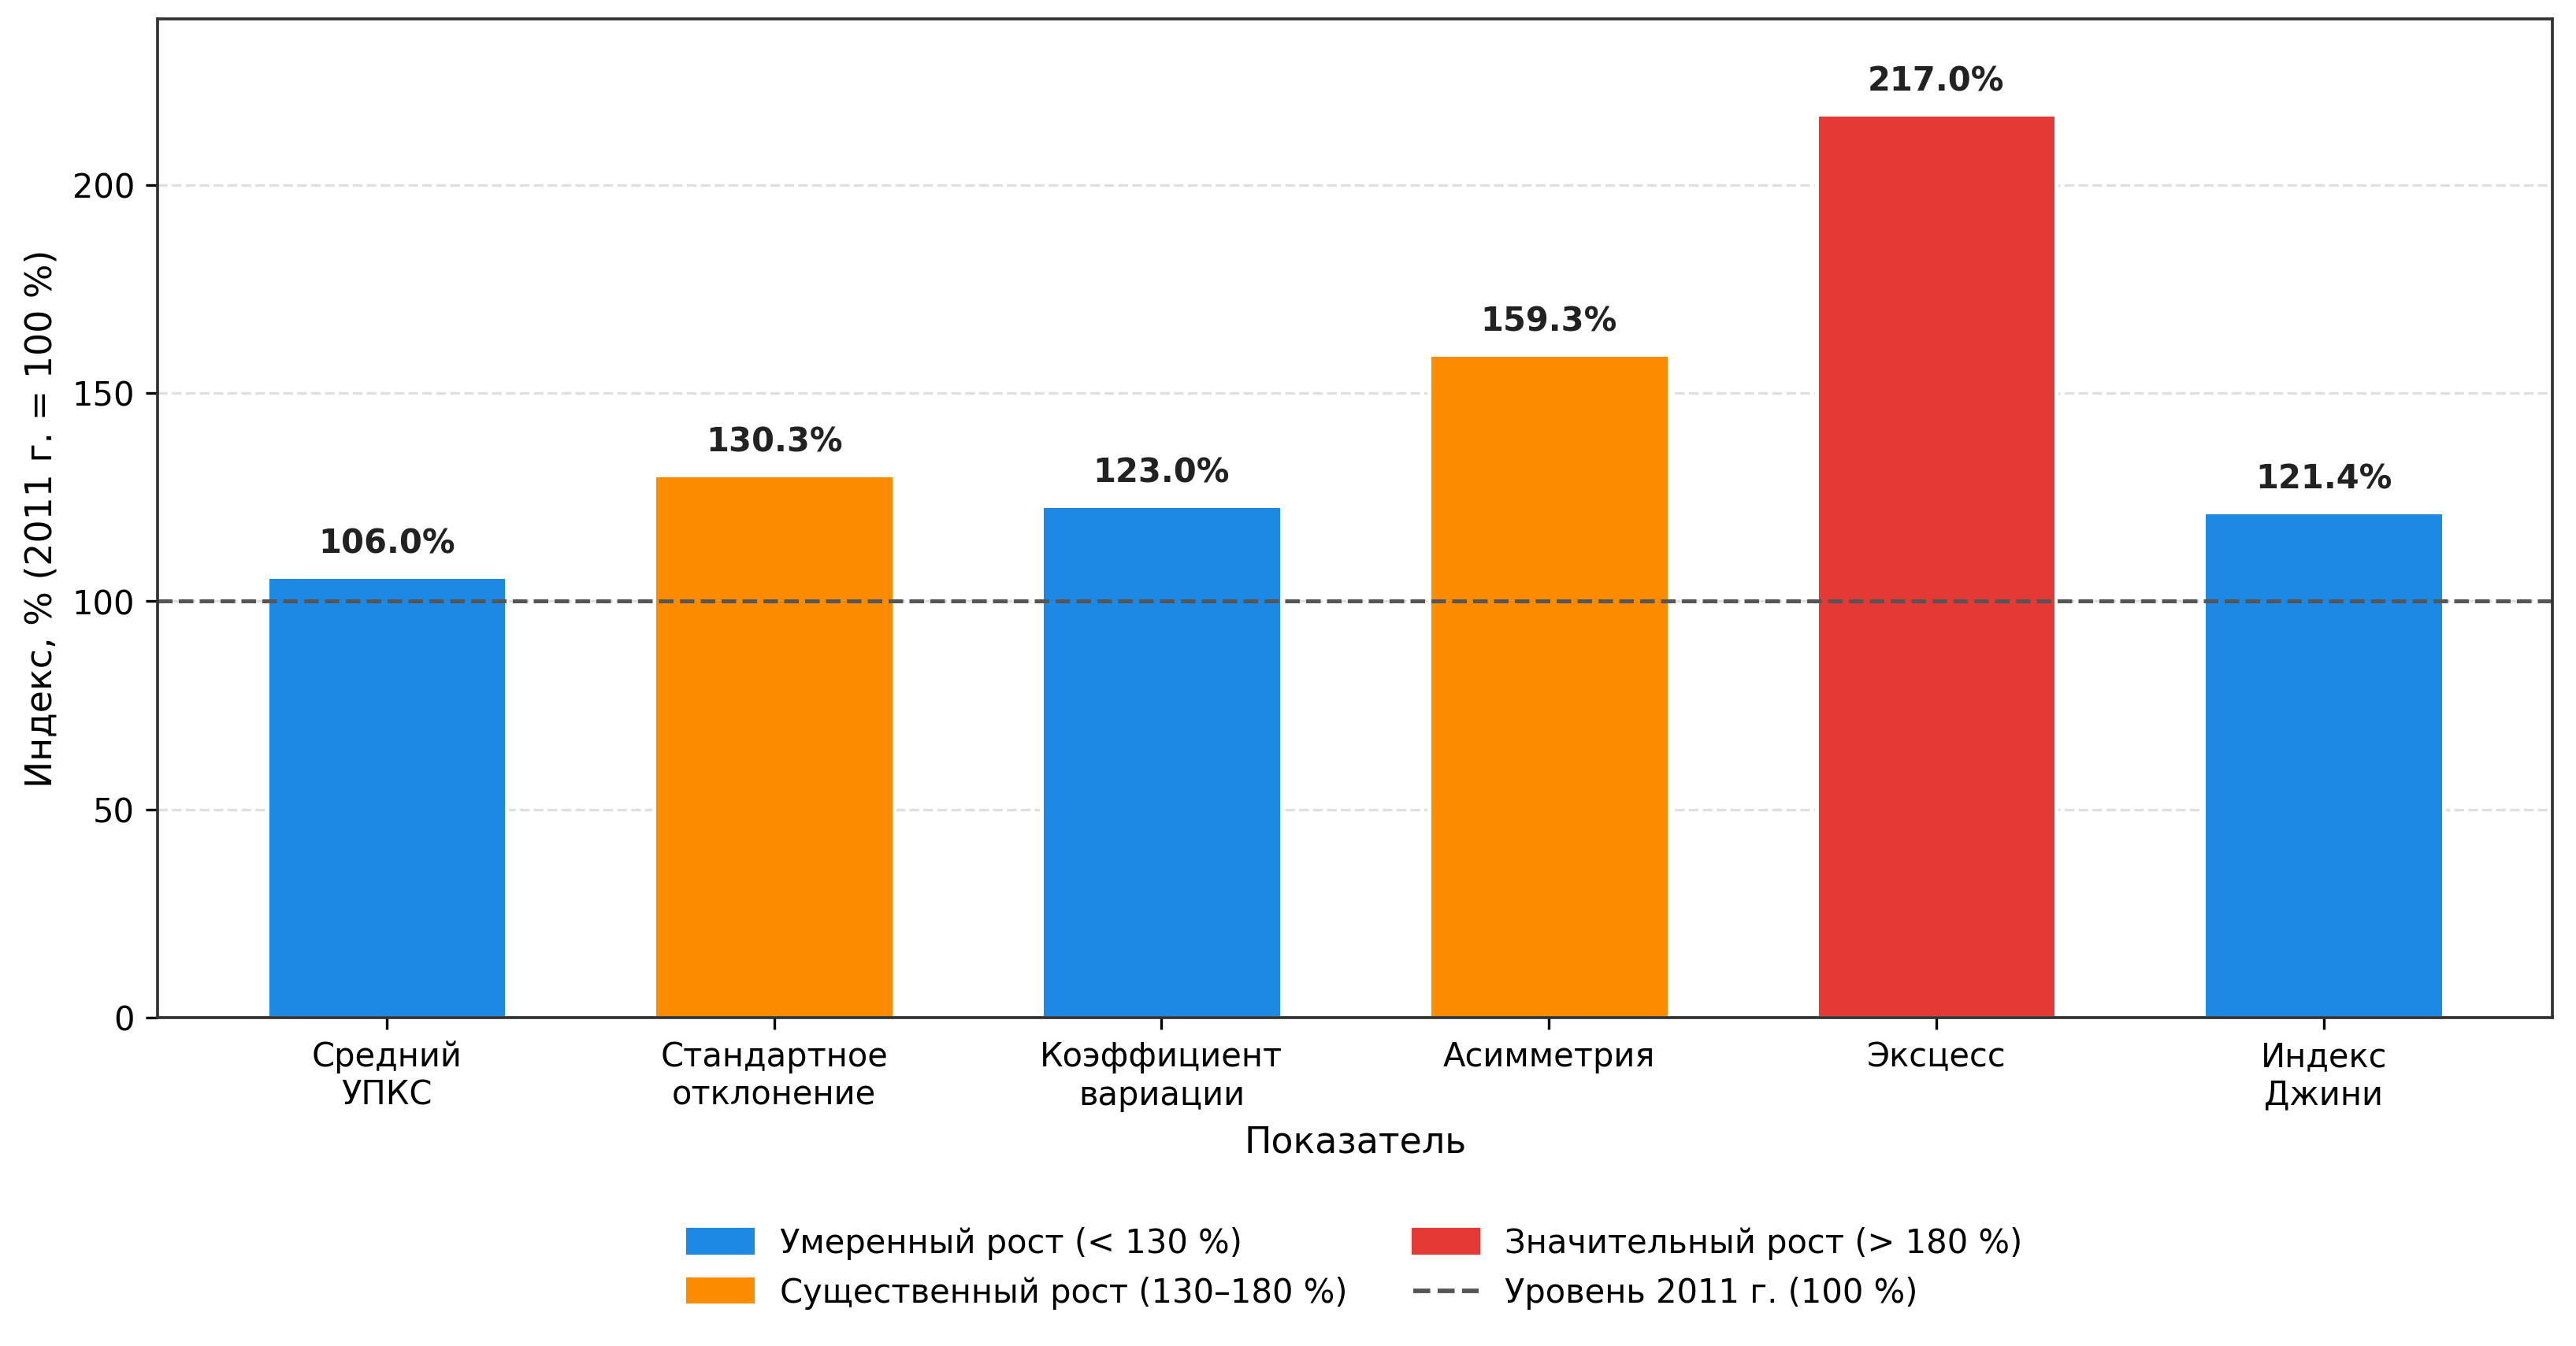
Рисунок 2 - Индексы динамики показателей дифференциации УПКС внутри категории сельскохозяйственных земель
Примечание: 2011 г. = 100 %
Природа этих выбросов становится понятной при анализе населённых пунктов с аномально высокими значениями УПКС (таблица 3).
Таблица 3 - Населённые пункты Аннинского района с аномально высоким УПКС сельскохозяйственных земель
Примечание: 2022 г
Населённый пункт | Количество участков, ед. | Средний УПКС, руб./м² |
Посёлок Новая Жизнь | 1 | 20,46 |
пгт Анна | 1 | 20,46 |
Село Старая Тойда | 4 | 20,46 |
Село Никольское | 1 | 20,46 |
Село Архангельское | 1 | 20,46 |
Посёлок Новонадеждинский | 2 | 19,12 |
Село Мосоловка | 1 | 18,12 |
Район в целом | 2 890 | 7,54 |
Как следует из данных таблицы 3, участки с УПКС 18–20 руб./м² — это земли под водой, застройкой, объектами инфраструктуры, формально отнесённые к категории сельскохозяйственного назначения. Они оцениваются по правилам иных категорий, что и приводит к аномалиям внутри категории.
Кластерный анализ методом k-средних (k = 4)
позволил выделить четыре однородные группы участков (таблица 4).Таблица 4 - Результаты кластерного анализа участков сельхозземель
Примечание: k = 4
Кластер | Количество участков, ед. | Доля, % | Средний УПКС, руб./м² | Средняя площадь, га | Характеристика |
1 | 265 | 9,3 | 7,29 | 0,88 | Мелкие участки (ЛПХ, садоводство) |
2 | 920 | 32,3 | 7,40 | 174,4 | Крупные массивы (пашня агрохолдингов) |
3 | 1 639 | 57,5 | 7,56 | 7,54 | Средние участки (основной массив) |
4 | 25 | 0,9 | 19,90 | 16,33 | Аномальная зона (под водой, застройкой) |
Итого | 2849 | 100 |
Данные таблицы 4 показывают, что наибольшие отклонения связаны с кластером 4. В него входит всего 25 участков, то есть 0,9% выборки, однако средний УПКС по данной группе составляет 19,90 руб./м². Это в 2,6–2,7 раза выше значений, характерных для остальных кластеров. Таким образом, именно небольшая группа участков оказывает несоразмерно сильное влияние на формирование налоговой базы и становится основным источником её искажения.
Результаты регрессионного анализа также подтверждают, что выявленные различия имеют не случайный, а структурный характер. Зависимость логарифма УПКС от площади участка, удалённости от районного центра и типа угодья описывается моделью с коэффициентом детерминации R2 =0,47. Все включённые в модель коэффициенты статистически значимы на уровне p<0,01. При этом для пашни УПКС в среднем оказывается на 50,7 % выше, чем для иных видов угодий. Это дополнительно указывает на необходимость более детального, дифференцированного подхода к кадастровой оценке сельскохозяйственных земель.
Отдельно следует отметить результаты теста Чоу. Полученное значение F=14,7 превышает критическое значение Fкрит =2,60, что свидетельствует о наличии структурного сдвига в зависимости УПКС от рассматриваемых факторов между 2011 и 2022 годами. Иными словами, модель, построенная на данных 2011 года, не может без корректировки применяться к современной ситуации. За прошедший период изменилась сама структура ценообразования, а значит, прежние зависимости уже не отражают текущие особенности формирования кадастровой стоимости.
Особое значение имеет и пространственное распределение выявленных диспропорций. В пределах категории сельскохозяйственных земель действующая система оценки приводит к чрезмерной концентрации стоимости на ограниченном числе участков. Сводные показатели такой концентрации налоговой базы приведены в таблице 5.
Таблица 5 - Показатели концентрации налоговой базы внутри категории сельскохозяйственных земель
Показатель | Действующая оценка | Предлагаемая оценка | Изменение |
Доля 5 крупнейших поселений в стоимости, % | 0,36 | 65,53 | +65,17 п.п. |
Доля 10 крупнейших поселений в стоимости, % | 0,56 | 89,30 | +88,74 п.п. |
Индекс Херфиндаля–Хиршмана | 0,021 | 0,012 | −42,9 % |
Коэффициент Джини | 0,34 | 0,18 | −47,1 % |
Как следует из данных таблицы 5, в действующей оценке 98,33% кадастровой стоимости категории сконцентрировано в Аннинском городском поселении, что объясняется его доминированием по площади (99,66% площади земель сельскохозяйственного назначения). Остальные 25 сельских поселений в совокупности формируют менее 2% стоимости, что не соответствует их реальному агропотенциалу.
Форму распределения налоговой базы наглядно демонстрируют кривые Лоренца (рисунок 3).
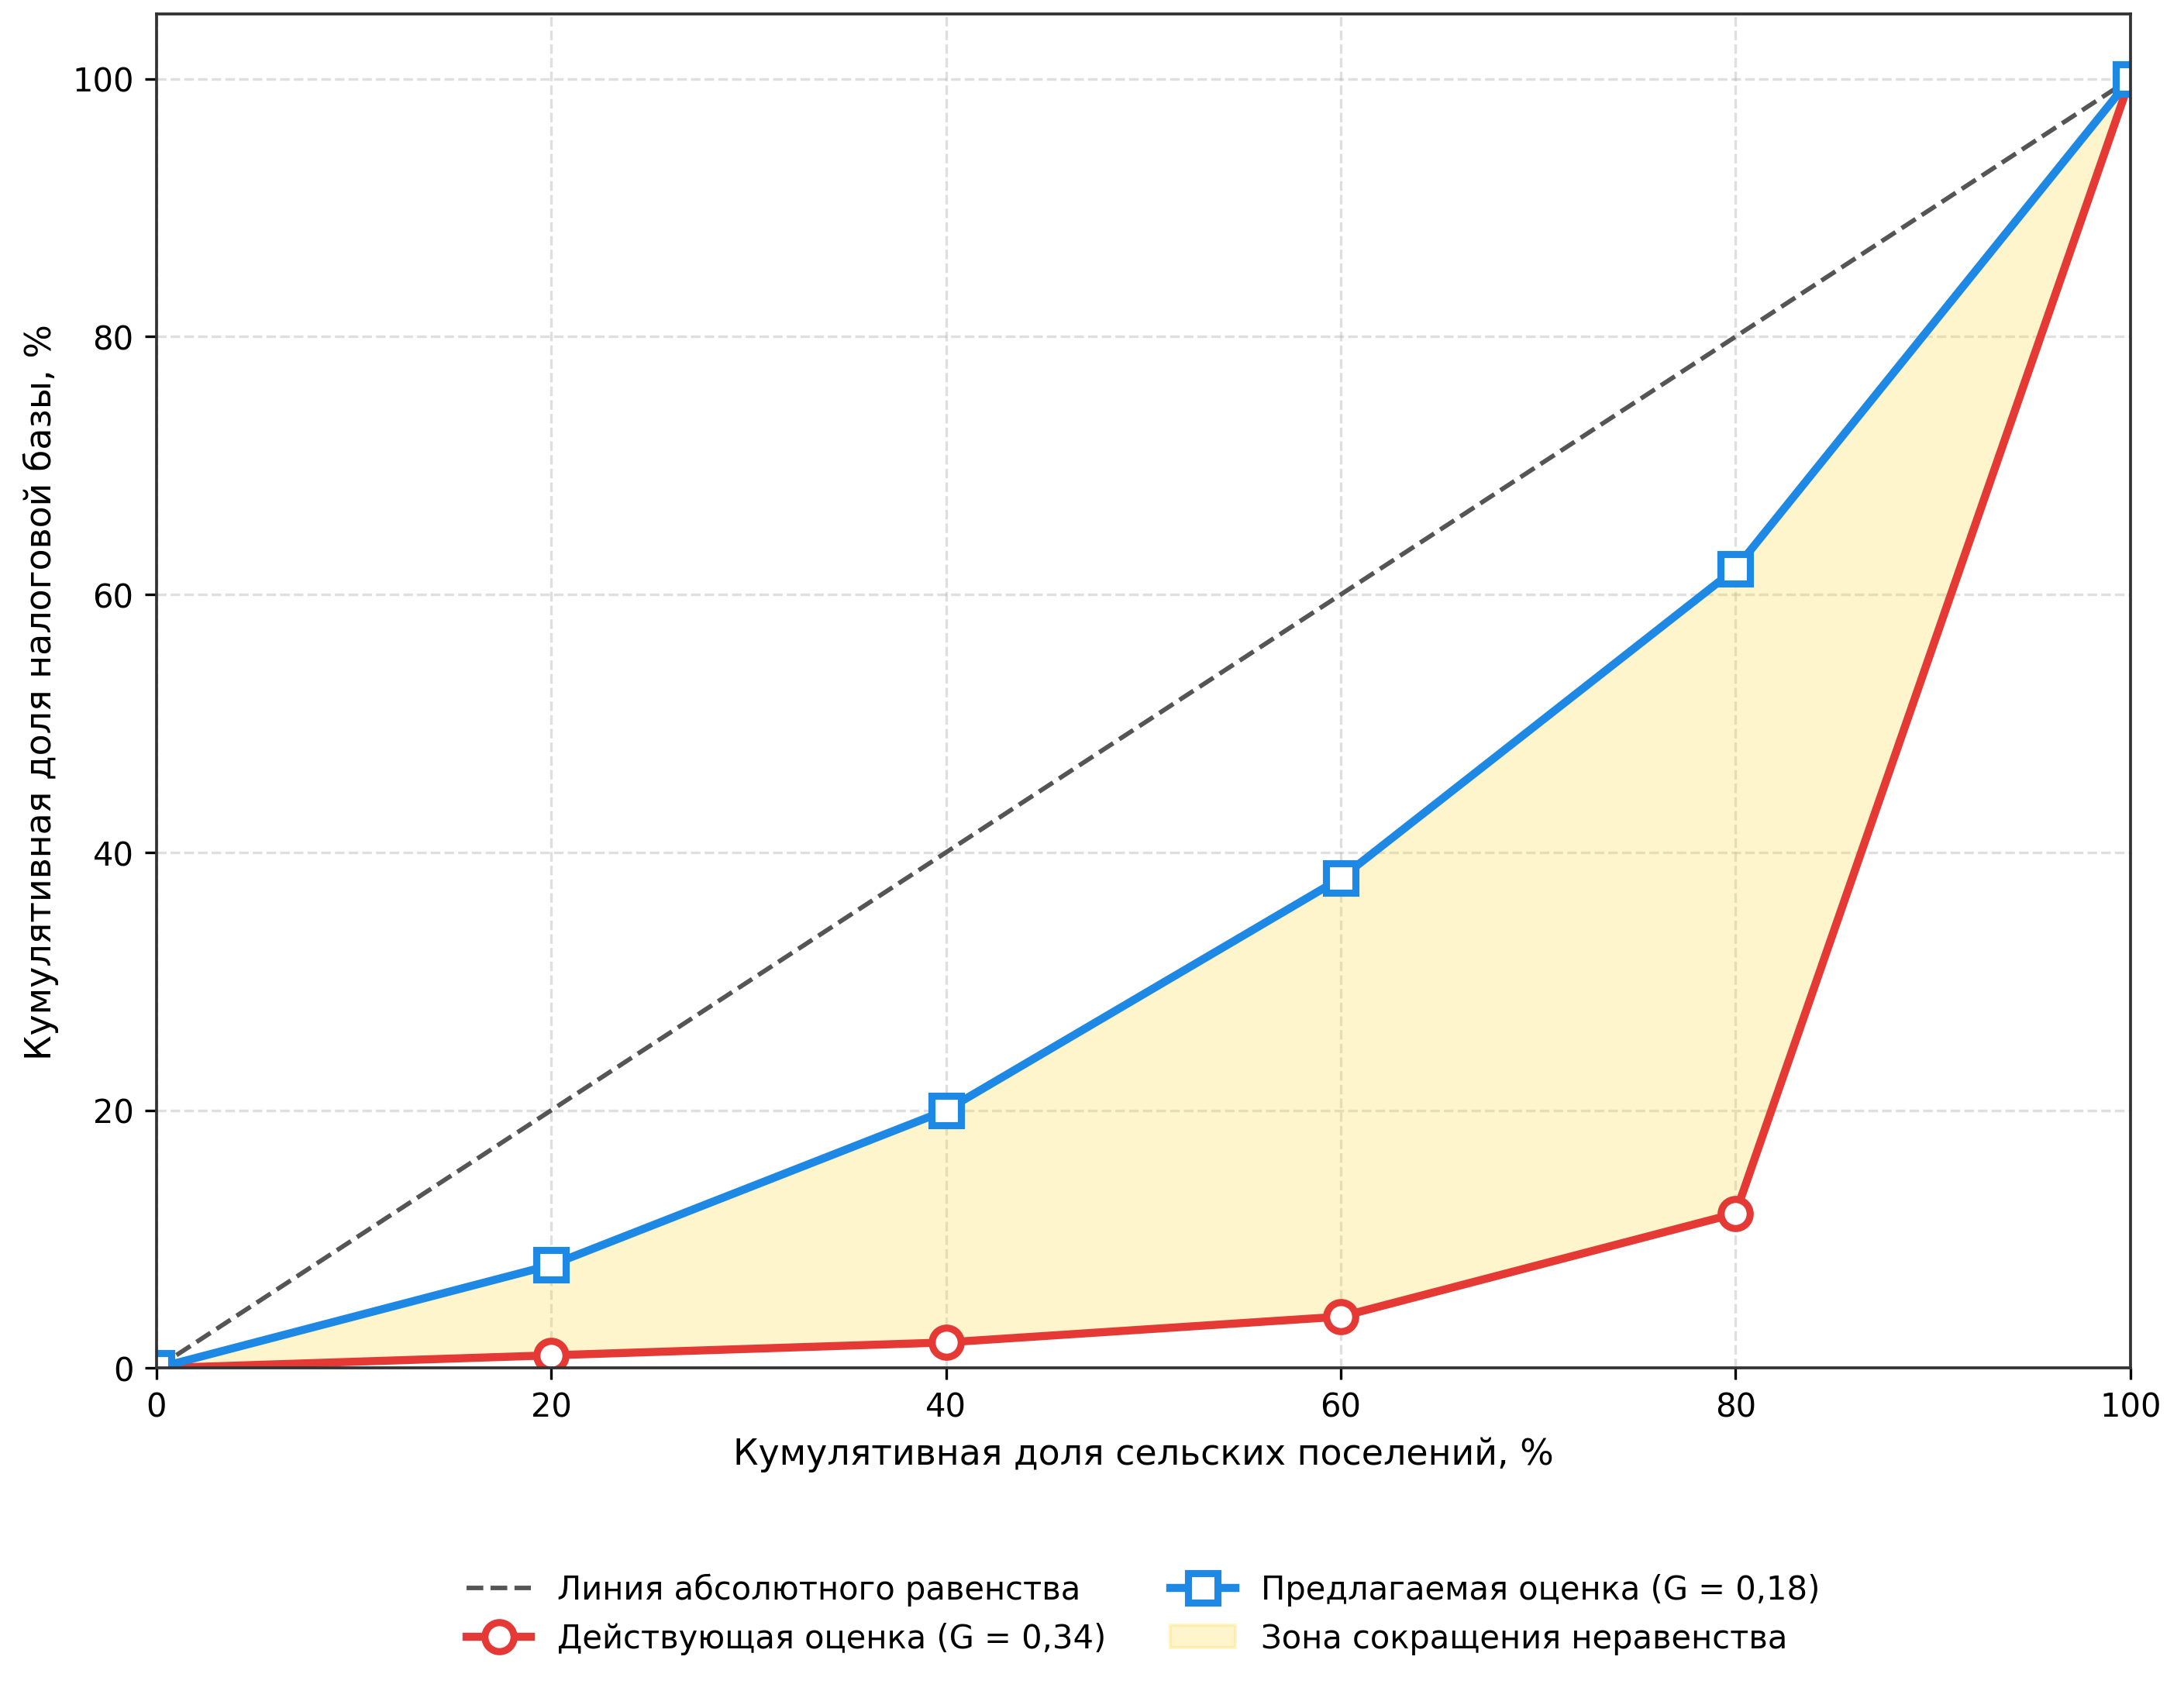
Рисунок 3 - Кривые Лоренца распределения налоговой базы внутри категории сельскохозяйственных земель
Для оценки масштаба возможного устранения выявленных диспропорций проведена апробация альтернативного подхода, основанного на интегральном индексе плодородия и многокритериальном коэффициенте местоположения. Расчёт выполнен для 25 сельских поселений (4 006 участков продуктивных угодий), по которым имелись актуализированные агрохимические данные.
Наиболее значительный рост наблюдается в поселениях, где действующая оценка была экстремально занижена. В Верхнетойденском поселении кадастровая стоимость возросла в 91 раз, в Старотойденском — в 44 раза. Это объясняется тем, что в рамках группового подхода данные поселения практически не имели налоговой базы, тогда как предлагаемый подход учитывает их высокое природное плодородие и выгодное местоположение. Обратная динамика характерна для Садовского поселения, где зафиксировано снижение стоимости на 28,3%. Среднее содержание гумуса здесь минимально в районе (4,93%), а транспортная доступность ограничена. Распределение прироста налоговых поступлений по поселениям представлено на рисунке 4.
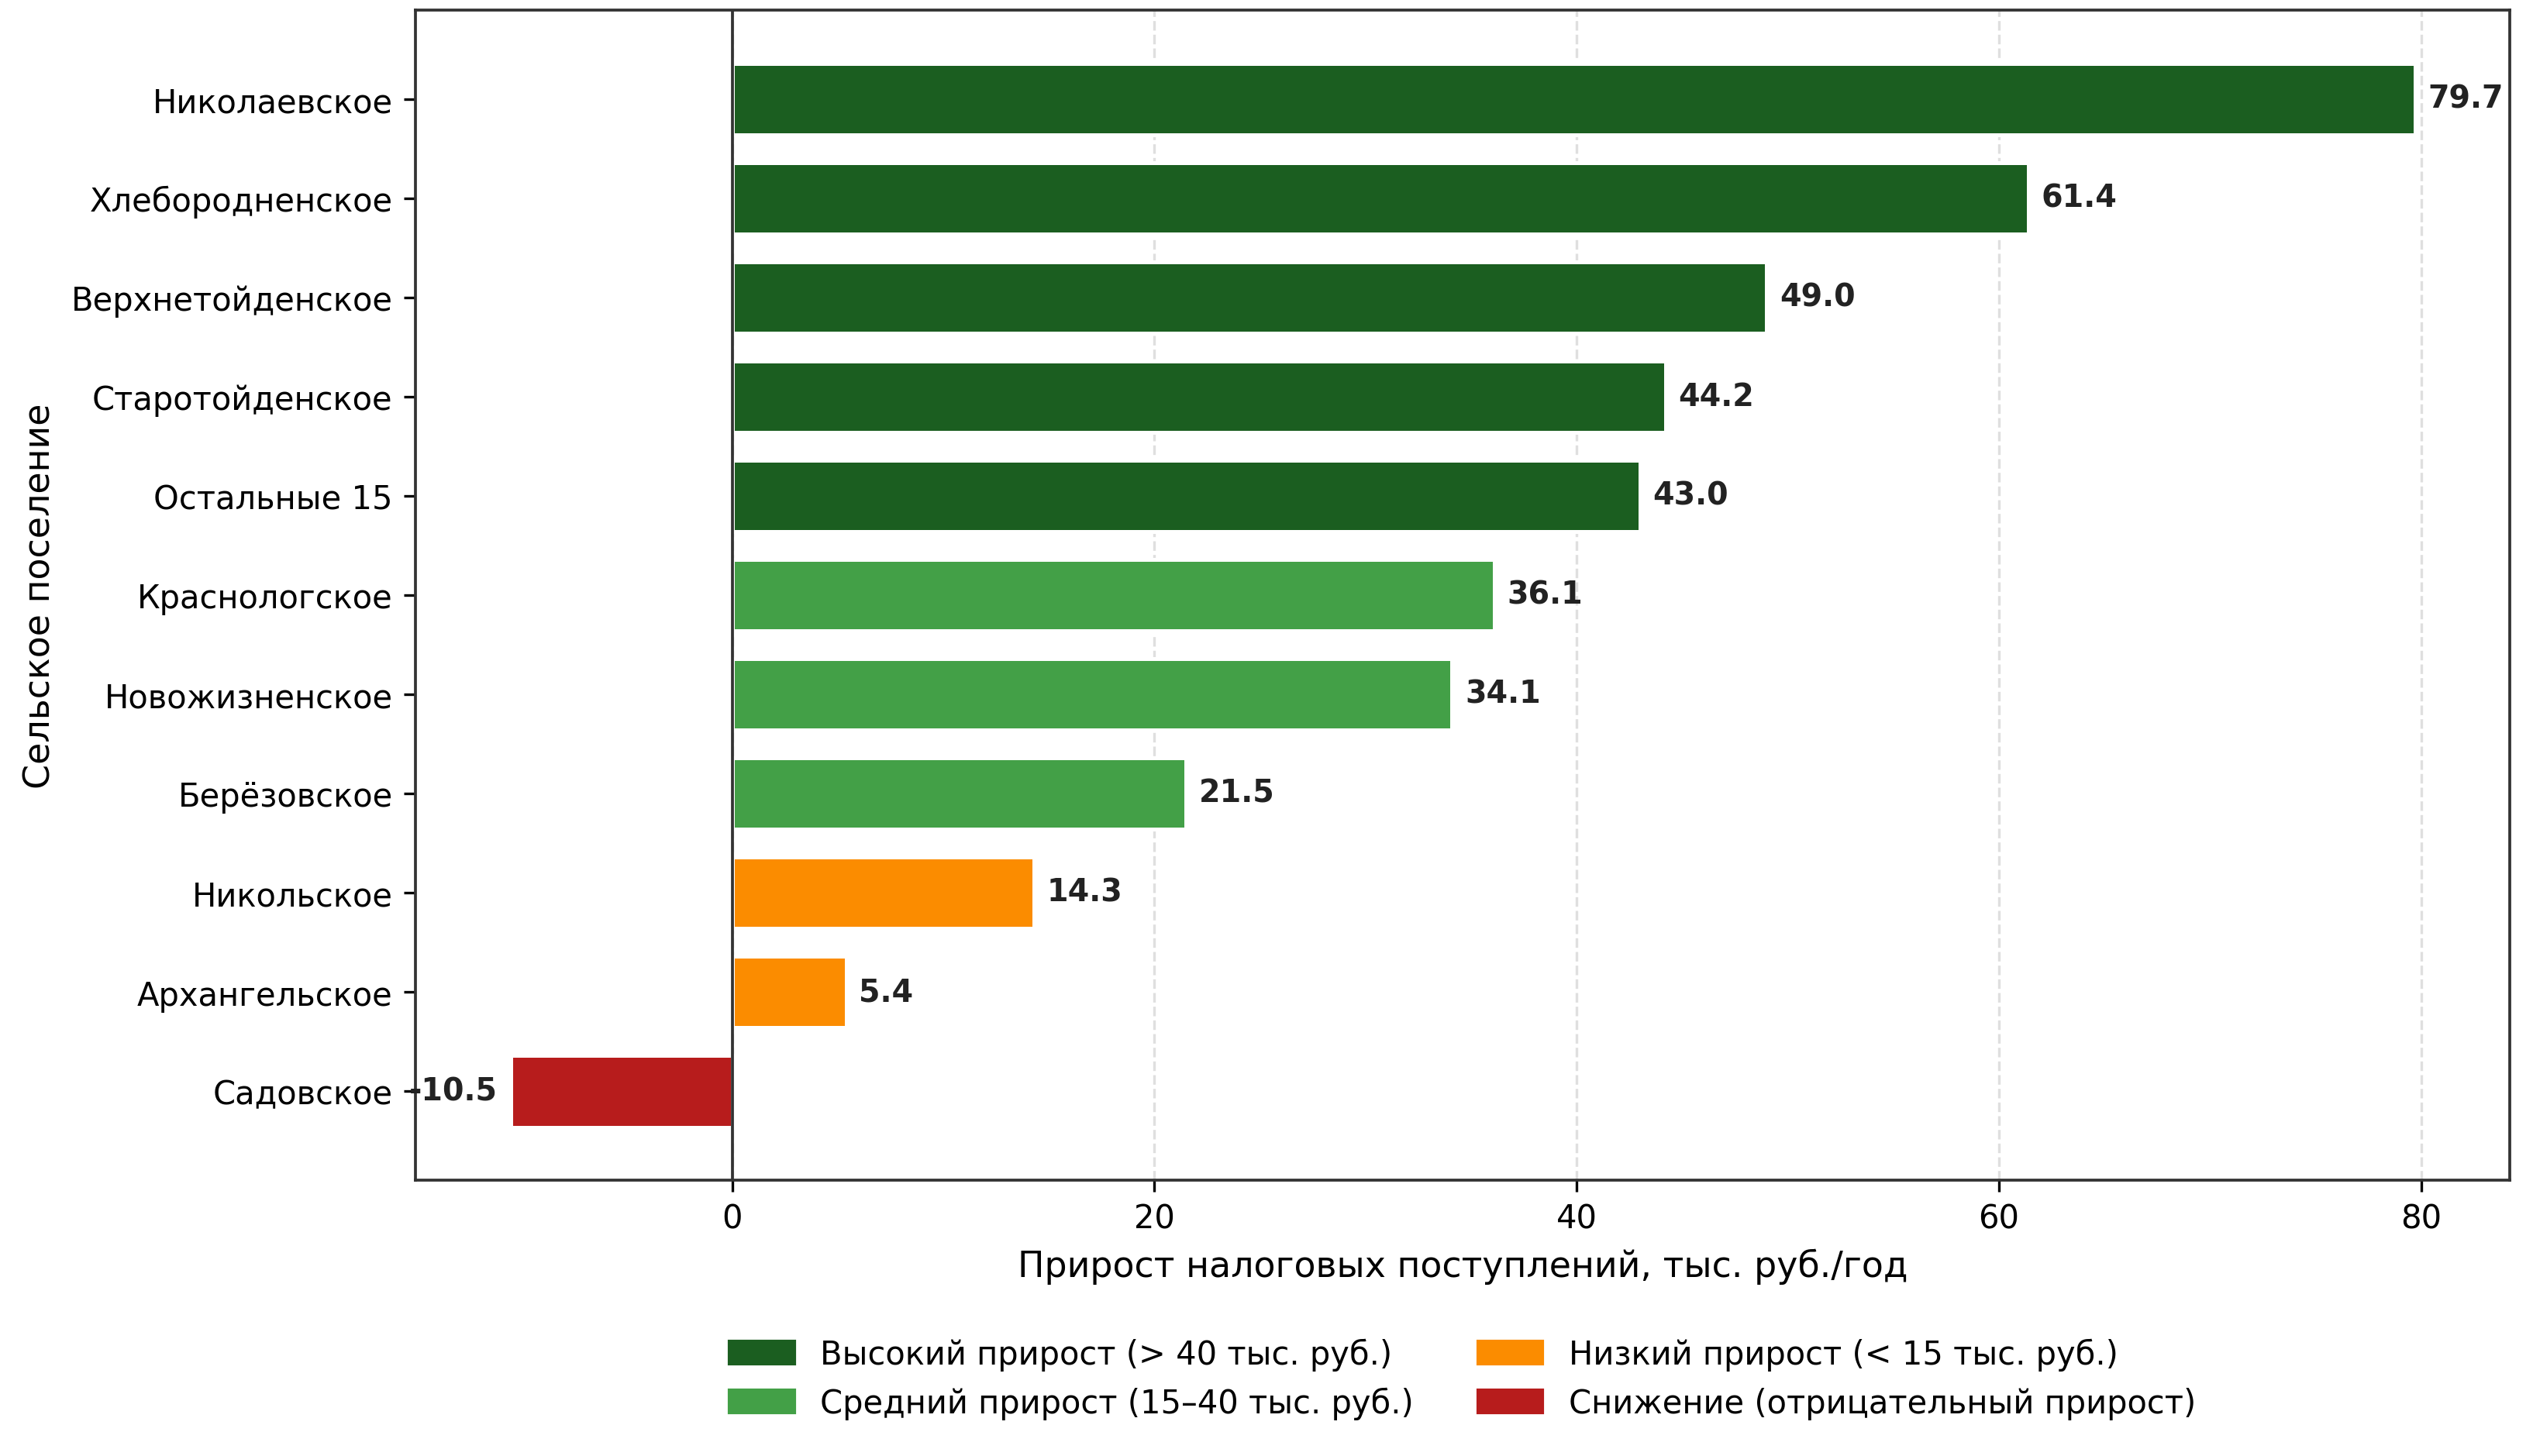
Рисунок 4 - Прирост налоговых поступлений по сельским поселениям Аннинского района при переходе к предлагаемой методике
Ключевым результатом апробации предложенной методики выступает диверсификация налоговой базы внутри категории земель сельскохозяйственного назначения.
Ключевым результатом апробации предложенной методики является диверсификация налоговой базы внутри категории земель сельскохозяйственного назначения. Зафиксировано снижение индекса Херфиндаля–Хиршмана с 0,021 до 0,012 и коэффициента Джини — с 0,34 до 0,18. Полученные значения свидетельствуют о трансформации структуры налогообложения от аномально концентрированной к распределённой, что способствует повышению устойчивости местных бюджетов к возможным колебаниям налоговых поступлений.
Структурный сдвиг в распределении налоговой базы между поселениями наглядно показан на рисунке 5.
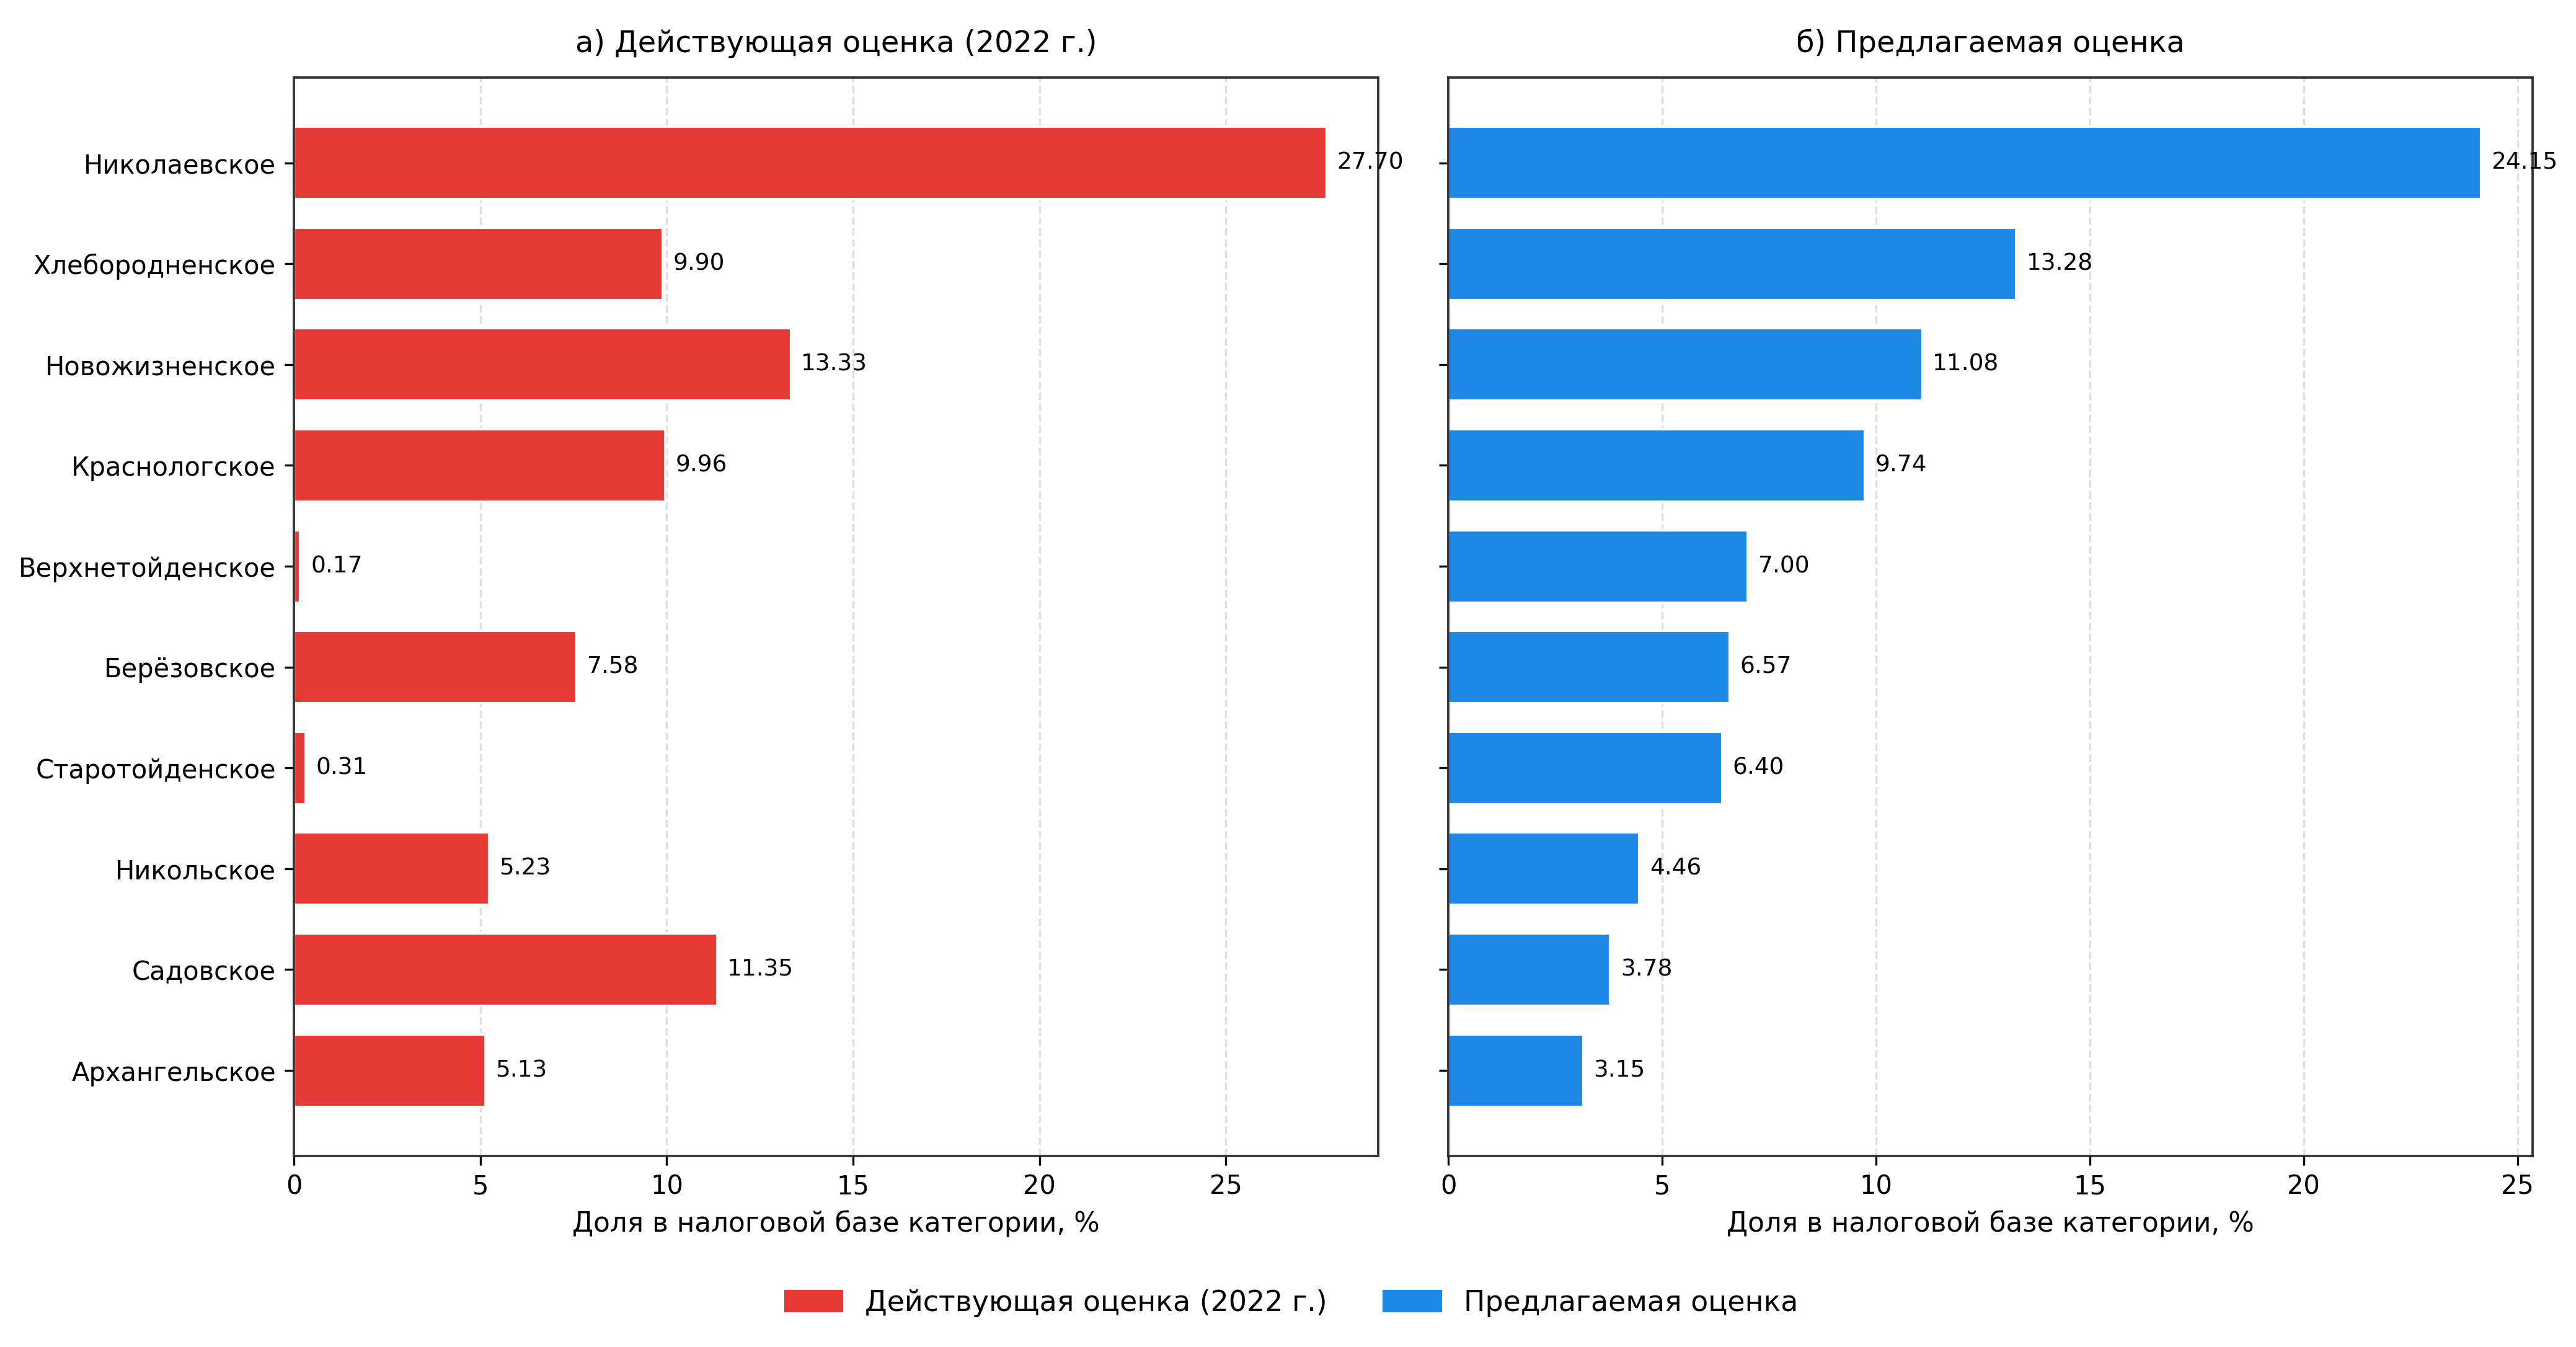
Структура распределения налоговой базы внутри категории земель сельскохозяйственного назначения по 10 крупнейшим сельским поселениям:
а - действующая оценка (2022 г.); б - предлагаемая оценка
% от общей стоимости категории
4. Обсуждение
Проведённый анализ даёт основания для нескольких содержательных выводов, первый из которых касается природы выявленных диспропорций. Эти диспропорции не носят случайного характера: они воспроизводятся на разных уровнях — в структуре земельного фонда района, где основная кадастровая стоимость сосредоточена в границах населённых пунктов (рисунок 1); при сопоставлении отдельных категорий земель, где особенно заметен разрыв между пашней и землями застройки; на уровне поселений, где наблюдается доминирование одного муниципального образования (рисунок 3). Причина подобной устойчивости связана не столько с недостатками исходной информации, сколько с особенностями самой методики групповой кадастровой оценки. Е. Н. Быкова и Т. Д. Баникович обращают внимание на то, что включение интегрального показателя качества почв, в частности балла бонитета, в регрессионную модель расчёта удельного показателя кадастровой стоимости повышает точность оценки и способствует более обоснованному изъятию дифференциальной ренты I рода
.Второй вывод состоит в том, что устранение выявленных перекосов не требует принципиального пересмотра действующей нормативной базы. Предлагаемый подход укладывается в положения приказа № П/0336: для продуктивных сельскохозяйственных угодий используется доходный подход, предусмотренный п. 57.4; качественные характеристики почв учитываются в соответствии с п. 57.2; перечень ценообразующих факторов может быть расширен, поскольку в п. 27 он обозначен как примерный. Применение понижающего коэффициента удалённости также согласуется с п. 57.9 приказа, где прямо указана необходимость учитывать близость земельного участка к пунктам переработки и сбыта сельскохозяйственной продукции
.Третий вывод связан с тем, что дифференцированная оценка способна не только повысить точность кадастровой стоимости, но и сформировать более рациональные экономические стимулы для землепользователей. Проведённые расчёты показывают, что улучшение агрохимических характеристик почвы на 10–15%, например увеличение содержания гумуса на 0,5 п.п. и мощности гумусового горизонта на 10 см, приводит к росту кадастровой стоимости примерно на 33 тыс. руб./га. Такой прирост сопоставим с затратами на внесение органических удобрений и внедрение почвосберегающих технологий, вследствие чего сохранение и повышение плодородия становится для собственника или пользователя земли не только экологически, но и экономически оправданным. Сходная позиция представлена в работе Т. Н. Жигулиной и соавторов, где в качестве первичной оценочной единицы предлагается использовать почвенную разность, что позволяет точнее учитывать естественные свойства почв и их потенциальное плодородие
. Похожий подход подразумевается в исследовании Максимовой и соавт. , в котором предлагается интеллектуальный модуль оценки инвестиционной привлекательности сельскохозяйственных земель региона, учитывающий как текущую стоимость, так и потенциал её роста .Наряду с достоинствами предложенный подход имеет и определённые ограничения. Проверка модели на рыночных данных показала, что для участков, расположенных в границах населённых пунктов, расчётная стоимость оказывается заниженной в 3–15 раз; это объясняется тем, что такие земли фактически относятся к другому функциональному типу и формируют стоимость по иным факторам. Для продуктивных угодий, находящихся за пределами населённых пунктов, ситуация иная: после введения понижающего коэффициента удалённости превышение кадастровой стоимости над рыночной сокращается до 1,29–1,31 раза. Таким образом, предложенная модель может применяться прежде всего для оценки продуктивных сельскохозяйственных угодий, тогда как земли под застройкой требуют отдельного методического решения. Отдельно следует оговорить ограничение, связанное с апробацией подхода. Расчет выполнен для 25 сельских поселений, тогда как Аннинское городское поселение, концентрирующее 98,3% кадастровой стоимости категории, осталось за рамками выборки из-за отсутствия актуализированных агрохимических данных. Это не влияет на общие выводы, поскольку предлагаемый подход нацелен на устранение диспропорций внутри сельских территорий. При получении данных для пгт Анна методика может быть масштабирована, что, по предварительным оценкам, обеспечит дополнительный прирост налоговых поступлений в размере 1,5–2,0 млн руб. в год.
Вывод о необходимости дифференцированного подхода подтверждается и исследованием P. M. Sapoznikov и соавторов, где показано, что учёт качества почв способен изменять кадастровую стоимость в пределах 5–12%.
В отличие от предложенного нормативно-индексного подхода, альтернативой могут выступать методы машинного обучения (например, Random Forest или Gradient Boosting), которые демонстрируют высокую точность при массовой оценке недвижимости. Однако их применение для земель сельскохозяйственного назначения ограничено требованием прозрачности и воспроизводимости расчетов, установленным приказом № П/0336. Предложенный подход, опирающийся на интегральный индекс плодородия, обеспечивает баланс между точностью и соответствием действующей нормативной базе, что делает его более применимым для целей государственной кадастровой оценки.
Зарубежная практика также свидетельствует в пользу более детальной оценки сельскохозяйственных земель: в странах с развитой рыночной экономикой при кадастровой оценке, как правило, учитываются не только общие характеристики участка, но и бонитет почв, климатические условия, транспортная доступность, удалённость от рынков сбыта и другие рентообразующие факторы.
5. Заключение
Действующая методика кадастровой оценки сельскохозяйственных земель воспроизводит структурные диспропорции на нескольких уровнях одновременно. На уровне земельного фонда района стоимость концентрируется в границах населённых пунктов. На уровне категории наблюдается поляризация между пашней и застройкой. На уровне поселений налоговая база распределена крайне неравномерно. Эти деформации устойчивы и повторяются от одного тура оценки к другому.
Показатели неоднородности внутри категории за период с 2011 по 2022 год не снизились, а выросли. Индекс Джини увеличился с 0,28 до 0,34, коэффициент вариации — с 15,2 до 18,7%, асимметрия — с 1,45 до 2,31. Разрыв между участками не сокращается, а увеличивается.
Кластерный анализ позволил выделить аномальную зону — 25 участков, что составляет 0,9% выборки. Средний удельный показатель кадастровой стоимости по ним равен 19,90 руб./м², что в 2,6 раза превышает показатели основной массы. Это участки под водой и застройкой, и именно они формируют основные искажения налоговой базы.
Переход к многофакторной дифференцированной оценке меняет ситуацию. Индекс Джини внутри категории снижается с 0,34 до 0,18, индекс Херфиндаля–Хиршмана — с 0,021 до 0,012. Это означает движение от аномально концентрированной структуры налогообложения к распределённой.
Экономический эффект от устранения диспропорций складывается из нескольких составляющих. Прирост налоговых поступлений по 25 поселениям составляет 378,2 тыс. руб. в год. Залоговый потенциал расширяется на 88,3 млн руб. Появляются стимулы для сохранения почвенного плодородия.
Полученные результаты могут стать методологической основой для модернизации системы государственной кадастровой оценки на региональном уровне. Дальнейшие исследования логично направить на разработку отдельных алгоритмов для земель под застройкой и на адаптацию модели к другим категориям земель.